2022年,印度洋上的斯里兰卡没挨过一颗炮弹,却先熄了灯。全国停电,学校停课。到了7月,愤怒的人群冲进了总统府。
扎心的地方在于,油贵一点,咬牙还能买。可就在这年4月,这个国家宣布暂停偿还510亿美元外债,手里的外汇撑不过一个月的进口。钱见了底,油价再怎么变都没用了,因为根本买不到。
没有战火,一个国家的现代生活却被一截一截拔掉。从2022年烧起来的这轮高油价和断供风险,凭什么对非战区中小进口国,比局部战争的冲击更狠?这场风暴里,又有谁能活下来?
一桶油里,压着化肥、布匹和塑料
很多人一提石油,想到的就是加油站。其实全球消费的石油里,大约40%压根没进油箱,而是变成了石化原料。
先看衣柜。全球纺织纤维里,化纤占了约72%。运动服、工装、校服,十件里有七件往上,源头都是从油里炼出来、拉成丝、织成布的。
再看货架。包装袋、水管、电线外皮、药瓶,离了塑料,一半东西没法装。
最要命的是饭碗。合成氨撑起了全球大约一半人口的口粮,油气一紧,化肥先涨。2022年,尿素从每吨约300美元涨到约700美元,一年翻了一倍多。
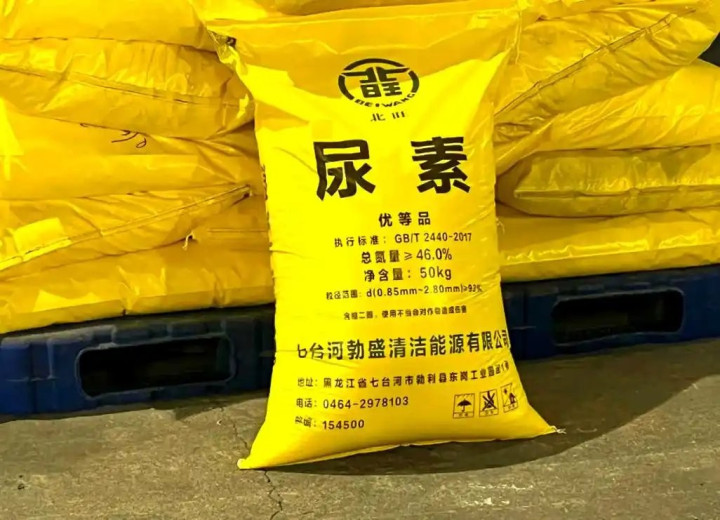
对靠进口化肥种地的小国农民来说,账很简单:化肥贵一倍,就只能少撒。少撒一袋肥,秋后就少收一截。
所以油一断,断掉的是一整条链。电厂停机,化肥厂停工,纺织厂、塑料厂没料,一个环节松了,后面全塌。
战区的惨烈,谁也不能轻描淡写。可对没被战火碰到的中小进口国,断供换了一种狠法。炮弹砸的是房子、桥梁、厂房,是已经攒下的家当,只要材料和资金进得来,就能一砖一瓦往回垒。
断供砸的是往后的路:工厂开不了工,学生上不了课,农田施不起肥,一个国家往前走的每一步都被卡住。
更狠的是后遗症。1973年那一轮石油危机,油价在短时间内翻了两番。缺油的穷国为了继续买油,只能借钱,发展中国家的外债从大约700亿美元,到1980年涨到了约5000亿美元。油烧完就没了,债却一笔笔记在账上。
一边是眼下停摆,一边是未来被抵押。对非战区的中小进口国,这就是比战争更狠的地方:它抽走的是发展权。
油价回落那年,斯里兰卡照样买不起
按常理,油价跌了,进口国该松口气。
2022年下半段,布伦特原油从120美元一线回落到80美元左右,跌掉了三分之一。斯里兰卡的日子反倒更难过了。
原因在它自己的钱上。同一年,斯里兰卡卢比贬值了约45%。石油拿美元结算,美元价便宜了三分之一,卢比却缩水将近一半,换成卢比算,同样一桶油反倒更贵了。
本币为什么塌得这么快?2022年美联储全年加息425个基点,美元指数在9月冲破114。美元利息一高,全球的钱往美国回流,外汇本就紧张的国家,货币首当其冲往下掉。
日元这一年也贬了约15%,日本咬咬牙还能扛。卢比跌了,斯里兰卡就撑不住。差别在家底:钱一少,买油从“多掏钱”变成了“掏不出钱”。
这个转折点,早在2022年3月就出现了。那时斯里兰卡的银行已经开不出信用证。
信用证,就是本国银行给外国卖家的一张担保,承诺货到就付钱。开不出来,卖家就不敢交货。国际货币基金组织的国别报告里记着,有油轮开到港口,却因为付不了款没法卸货,油就在眼前,岸上的人一滴也拿不到。
后面的事顺着链条往下走:没油,电厂转不动。没电,全国拉闸。电一停,学校停课,工厂停工。
4月那份暂停偿付外债的公告,等于把国家的窘境摊在了全世界面前。
涨价,是一个国家多花钱。买不到,是一个国家直接关机。两者之间,隔着的就是外汇那道闸门。
从万象的加油站,到越南北部的厂房
斯里兰卡远没有孤零零地倒下。
同样是2022年,据《万象时报》报道,万象加油站前排起长队。多地限量供应、排队,部分加油站间歇关闭。
老挝当时的外汇储备约13亿美元,撑不到两个月的进口。一个国家买外国货的全部家底不够两个月花,油价稍一抖,队伍就排到了街上。
越南是另一种。它这些年是承接外资工厂的明星,手机、服装、电子产品源源不断地出口。
可2023年6到7月,据路透社报道,越南北部电力吃紧并限电,三星、富士康这样的大厂也只能轮流停电,排班开工。
更深的软肋在上游:越南纺织业需要的化纤原料,约70%靠进口。缝纫机在越南转,布料的源头却在别人手里,上游一断,流水线只能停下来等。
工厂停一天,损失的不只是一天产值。外国客户要的是准时交货,这边一旦频繁停工,人家就得掂量要不要把单子挪到别处。
订单一走,工人没了岗位,本地配套跟着萎缩,辛苦攒起来的一点工业底子,就面临断链的风险。
把镜头拉远:2022到2024年,新兴市场里发生主权违约或债务重组的国家超过了10个。它们的模样大同小异:能源靠进口,产业靠别人给订单,外汇只够花几个月。
它们也有过自己的现代化计划:通电的村子,开学的教室,新建的工业园。高油价加上断供风险把这些一截一截拔掉,所谓系统性冲击中小国家的现代化,落到地上就是这副样子。
这些国家没做错什么天大的事,只是站在了链条最脆弱的那一头。
扛得住的国家,手里攥着三样东西
掉队的国家缺什么,扛得住的国家就有什么。按这几年的表现,大致有三道判据:工业门类齐不齐,能不能自己把油变成化肥、布匹和零件;储备厚不厚,断供时能顶多少天;支付能力够不够,外汇买不买得起下一船油。
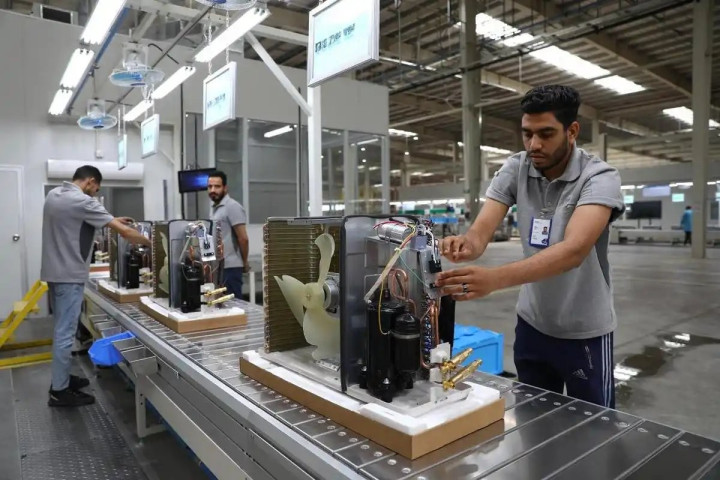
照这三道判据,可以把国家大致分成四层。第一层靠自己的油田。美国的石油净进口依存度,从2005年的60%降到了2023年的20%以下,油价涨也疼,但断供的刀很难砍到它身上。
第二层是全产业链的进口大国,中国是典型。中国原油对外依存度约72%,一大半的油要靠买,油价风暴里同样要付学费。
但中国手里有别人少有的东西。工业门类齐全度约0.94,越南只有0.55;制造业增加值占全球约30%。战略加商业储备能覆盖90天以上的净进口,外汇储备约3.2万亿美元,够买约24个月的进口。斯里兰卡撑不过一个月,这边是两年。
油是买来的,可从炼油、化肥到化纤、塑料、零件,中低端环节几乎都能自己配齐,哪一环被卡,基本都有替代。
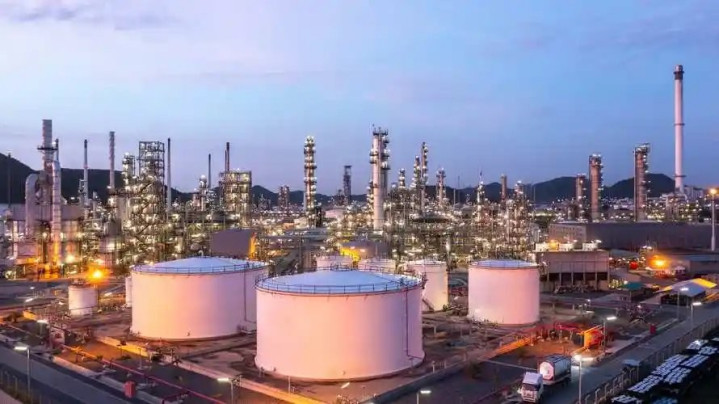
第三层是家底厚、储备足的发达经济体。日本原油几乎全靠进口,但握着约240天的石油储备,2022年还参与了国际能源署的联合释放。
欧盟的教训在另一头:2022年欧盟工业用气价格是美国的6到8倍,巴斯夫等化工巨头减产,把产能往外迁。有钱能把能源买回来,却留不住嫌成本高的工厂。
第四层,就是能源、产业、外汇三样都缺的中小国家。斯里兰卡、老挝的遭遇,已经把这一层的处境摆在了眼前。
这是按三道判据做的判断,谁也不能说只有哪一家能活。美国靠油田,日本靠储备,中国靠门类、储备和支付能力拧成的一股绳。对中国来说,72%的依存度是一根一直绷着的弦,高端环节还得继续往上织,这张网才会越来越密。
回到2022年的斯里兰卡。那一年没有一颗炮弹落下,灯却一盏盏灭了,教室一间间空了。对非战区中小进口国,比战争更狠的,正是这种不声不响的熄灯。
谁能活下来?答案就写在那三样东西上:能把油变成饭碗和衣服的工业,断供时顶得住的储备,关键时刻付得出钱的家底。攥得住这三样,风暴过后,灯还亮着。
参考资料:
中国工业和信息化发展数据(2023年统计公报).中国工信部/国家统计局
斯里兰卡央行2022年年报及IMF Extended Fund Facility批准文件.斯里兰卡央行/IMF
1 Oil Market Report(月度) 国际能源署(IEA) 官方 全球石油需求、OPEC+减产、供应风险 high A库主线.经济合作与发展组织(OECD).2022-09-01
2 Global Plastics Outlook 2022 经合组织(OECD) 官方 全球塑料产量约4亿吨/年及石化渗透 high A库主线.imf.org.2022-09-01
Global Financial Stability Report(2022-2024各期).国际货币基金组织(IMF)
配查网提示:文章来自网络,不代表本站观点。
相关文章
沪深京行情 实时轮播
热点资讯